
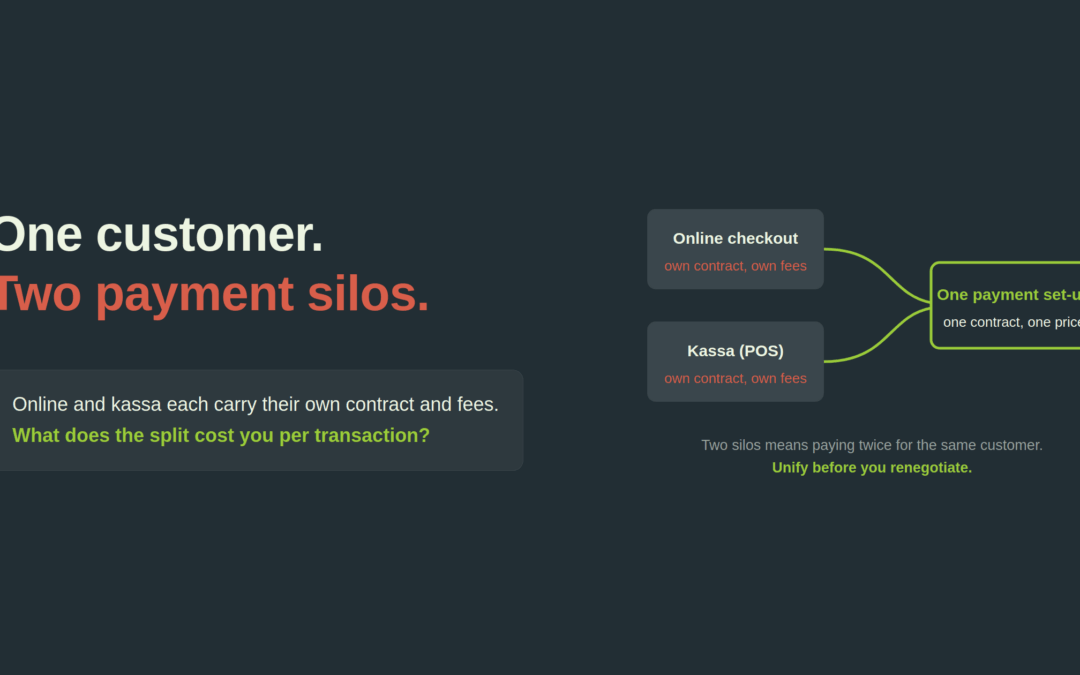
Retailers die zowel online als in fysieke winkels verkopen, worden steeds vaker geconfronteerd met een structureel probleem met hun betalingsstructuur: twee aparte werelden die niet met elkaar praten.
Online hebben ze een PSP met een betaalpagina, een 3DS flow, digitale portemonnees en iDEAL. In de winkel hebben ze een apart kassaterminalcontract, andere afrekening, andere rapportage en vaak een andere leverancier. Als een klant online wil kopen en in de winkel wil retourneren, of een transactie wil starten op een mobiele app en deze wil afronden in een kiosk, dan ziet u de naden.
Unified commerce is de strategie die deze naden wegneemt. En voor de meeste retailers is betaling de moeilijkst te verwijderen naad.
Wat unified commerce betekent voor betalingen
Unified commerce is niet simpelweg omnichannel in een nieuw jasje. Omnichannel betekent dat er meerdere kanalen bestaan en dat ze gecoördineerd worden. Unified commerce betekent dat die kanalen één onderliggende handels- en betalingsinfrastructuur delen, zodat de klantervaring echt naadloos is in plaats van aan elkaar genaaid.
De implicaties voor betalingen zijn aanzienlijk. Een uniforme payment set-up vereist één PSP of één betalingsbeheerlaag die online transacties, card present POS-transacties en scenario's als endless aisle, click-and-collect, verzending vanuit de winkel en in-app aankoop kan verwerken. Verrekening, reconciliatie en rapportage moeten voor al deze scenario's werken vanuit één grootboek.
Dat is een wezenlijk andere vereiste dan voor een standaard online betaling en het verandert de selectiecriteria voor PSPs aanzienlijk.
De commerciële kans
Als u de Unified Commerce-betaallaag goed aanpakt, creëert u op verschillende manieren meetbare commerciële waarde.
Een eenduidig klantbeeld over alle kanalen heen zorgt voor een betere uitvoering van loyaliteitsprogramma's, nauwkeurigere attributie en effectievere retentie. Als de aankoopgeschiedenis van een klant is samengevoegd, ongeacht het kanaal, worden de gegevens bruikbaar op een manier die met separate gegevens nooit mogelijk is.
Flexibele fulfilmentopties, online kopen, in de winkel betalen, online betalen, in de winkel ophalen, reserveren en betalen, vereisen allemaal een betaalinfrastructuur die gedeeltelijke autorisatie, delayed capture en cross-channel afwikkeling correct kan afhandelen. Merchants die deze stromen niet kunnen ondersteunen, verliezen omzet aan concurrenten die dat wel kunnen.
Retourzendingen en refunds via verschillende kanalen zijn een blijvend pijnpunt voor retailers zonder een uniforme betaallaag. Om een in-store retourzending voor een online aankoop te accepteren, is de betaalinfrastructuur nodig om een cross-channel restitutie netjes te kunnen verwerken. Zonder deze infrastructuur is de workaround een handmatige creditering, wat zorgt voor afstemmingsproblemen en een slechte klantervaring.
De uitdagingen
De uitdagingen zijn reëel en mogen niet onderschat worden.
PSP-selectie
De meeste PSP's zijn sterk in de ene omgeving en zwakker in de andere. PSP's met een online oorsprong hebben hun POS-capaciteit doorgaans verkregen via een overname of een partnership, waardoor de kwaliteit van de integratie uiteenloopt. POS-first acquirers hebben online mogelijkheden toegevoegd, maar missen vaak de diepgang die nodig is voor een e-commerce operatie met hoge volumes. Een klein aantal aanbieders kan beide echt aan op het vereiste prestatieniveau.
Het selecteren van de juiste PSP voor unified commerce vereist een gestructureerd RFP-proces waarbij beide omgevingen even grondig worden geëvalueerd, de integratiemogelijkheden worden getoetst aan uw specifieke technologie en er wordt onderhandeld over commerciële voorwaarden die het gecombineerde volume weerspiegelen in plaats van online en POS als afzonderlijke contracten te behandelen.
Dekking van betaalmethoden
De vereisten voor betaalmethoden voor een unified commerce setup zijn complexer dan voor een puur online operatie. In Nederland domineert iDEAL online, maar is het niet beschikbaar in verkooppunten. Card schemes moeten zowel card-present als card-not-present scenario's dekken. Voor contactloze betalingen, mobile wallets en QR-betalingen gelden verschillende eisen aan de acceptatie-infrastructuur. De betaalmethodenmatrix moet zorgvuldig in kaart worden gebracht aan de hand van uw afzetmarkten en klantenbestand.
Complexiteit van integratie
Het verbinden van een unified commerce betaallaag met uw commerce platform, OMS, ERP en loyaliteitssysteem is een belangrijk integratieproject. De kwaliteit van de API van de betaalprovider, de betrouwbaarheid van webhooks en de granulariteit van de rapportage worden allemaal belangrijke overwegingen. Dit is een gebied waar de technische evaluatie tijdens de PSP-selectie grondig moet zijn, niet alleen de commerciële evaluatie.
Kostenstructuur
PSP-kosten in unified commerce zijn complexer dan online-only kosten. Card-present interchange tarieven verschillen van card-not-present tarieven. Vergoedingen voor POS-terminals, acquirer fees en scheme fees voor in-store transacties volgen andere structuren dan online processing kosten. Blended contracten die online en POS-volumes combineren kunnen kosteninefficiënties in één kanaal verdoezelen. Het begrijpen van en onderhandelen over de volledige kostenstructuur voor beide omgevingen vereist specifieke expertise.
Hoe benadert u de betaallaag
Het startpunt is duidelijkheid over uw huidige situatie. Wat kost de online betaaloplossing per transactie en wat kost de POS set-up? Zijn ze bij dezelfde aanbieder of bij verschillende aanbieders? Wat zijn de contractvoorwaarden en verlengdata voor beide?
Vanuit die basis wordt de unified commerce betaalstrategie een commercieel en technisch project: evalueren of uw huidige leveranciers het unified scenario kunnen ondersteunen, welke alternatieven er zijn en hoe de commerciële voorwaarden eruit zien wanneer online en POS volumes worden gecombineerd in één enkele onderhandeling.
De retailers die hier goed in zijn, benaderen dit eerder als een gestructureerde inkoopexercitie dan als een technologieproject. De technologische vraag, welk platform en welke PSP, is ondergeschikt aan de commerciële vraag: wat betalen we eigenlijk, wat zouden we moeten betalen en welke leverancier kan de mogelijkheden leveren die we nodig hebben tegen de juiste kosten?
Bespreek uw unified commerce payment set-up met EcomStream
EcomStream helpt retailers bij het optimaliseren van hun PSP-kosten en performance via online en POS-kanalen. Onafhankelijk, no-cure-no-pay en uitsluitend aan de merchant kant.
Dekking die u tijdens de onderhandeling vastlegt, kost niets extra. Komt een kanaal er later bij, dan is het een change request met een eigen prijs, en dat is het argument om de kanaalkeuze onder te brengen in een payment RFP.

Eén gesprek volstaat om vast te stellen of er besparingspotentieel is
Een Teams-call van een halfuur, over uw eigen cijfers. Bij geen enkele service betaalt u een fee vooraf. Voorbereiden hoeft niet, de grote lijnen zijn genoeg.


