La haute saison fait passer le plus gros volume de paiements par carte de l'année par un dispositif de paiement qui ne change plus pendant ces semaines. Ce qui n'est pas réglé avant le Black Friday se mesure jusqu'en janvier.
Pour le retail et l'e-commerce, la haute saison va de fin octobre à début janvier, selon le guide d'Adyen pour la haute saison, qui déconseille aussi d'introduire de nouvelles fonctionnalités ou des mises à jour majeures juste avant. Le Black Friday tombe le 27 novembre 2026. Un commerçant qui gèle son code avant la haute saison traverse ces semaines avec le dispositif en production aujourd'hui.
Ce qui reste ouvert après ce gel, ce sont la configuration et la mesure. Les demandes d'exemption, les règles de nouvelle tentative, les règles de risque et les réglages des terminaux relèvent en général du PSP ou de son portail, pas d'une mise en production du commerçant. Cet article traite de ce qu'il faut régler sur chacun de ces points avant le Black Friday, des frais de réseau que déclenche la haute saison et de ce qu'il faut mesurer jusqu'en janvier, en ligne et en point de vente.
Ce que vaut un point de taux d'autorisation en haute saison
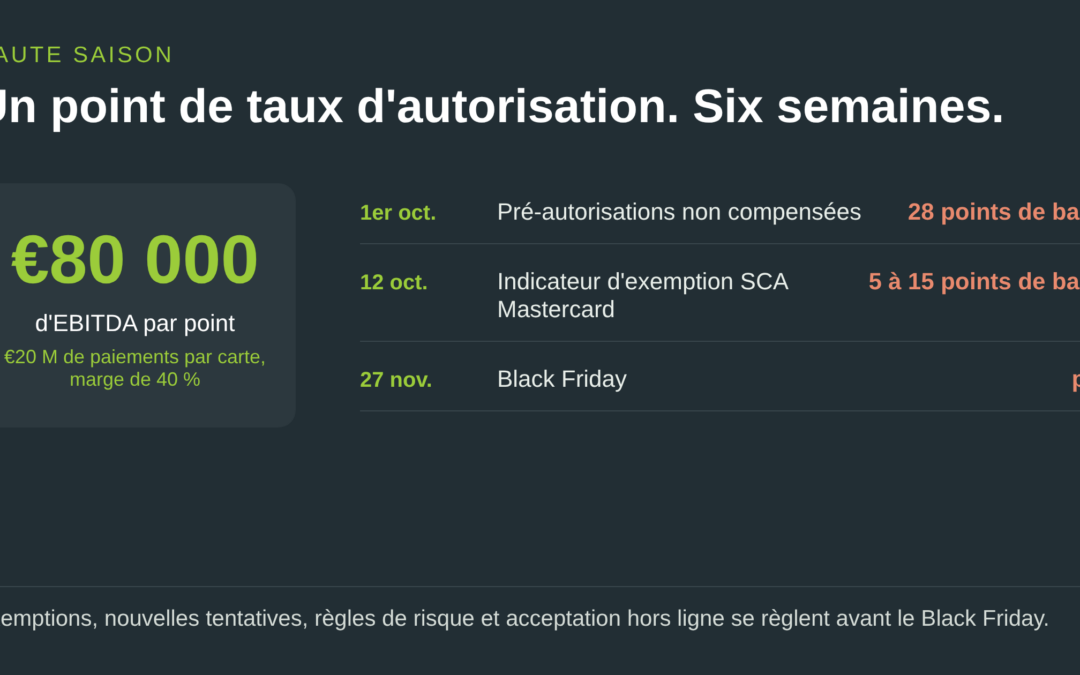
Prenons un commerçant qui traite €20 millions de paiements par carte entre le Black Friday et la première semaine de janvier. Chaque point de pourcentage de cette valeur qui est refusé et ne revient pas représente €200 000 de chiffre d'affaires. Avec une marge brute de 40 %, cela fait €80 000 d'EBITDA, pour un seul point sur six semaines. Une partie de la valeur refusée revient lorsque l'acheteur paie avec une autre carte ou un autre moyen ; ce qui ne revient pas est la perte.
Le même calcul s'applique au dispositif lui-même. Une demande d'exemption, une nouvelle tentative ou une règle de risque qui coûte une fraction de point en septembre coûte davantage en décembre, parce que la valeur qui y passe est plus élevée. C'est pourquoi le taux d'autorisation se règle avant la haute saison et non après.
Exemptions : ce que permet le seuil TRA et ce que coûte désormais chaque demande
Selon les normes techniques de réglementation relatives à l'authentification forte du client, un PSP peut ne pas appliquer la SCA à un paiement par carte à distance après une analyse des risques liés à l'opération, tant que son taux de fraude sur les cartes est égal ou inférieur au taux de référence en matière de fraude : 0,13 % pour les paiements jusqu'à €100, 0,06 % jusqu'à €250 et 0,01 % jusqu'à €500. Le même article exige que l'analyse des risques en temps réel ne relève ni schéma de dépenses ou de comportement anormal, ni localisation anormale du payeur, et ces conditions s'apprécient opération par opération. L'exemption pour les opérations de faible valeur couvre les paiements jusqu'à €30, à condition que depuis la dernière SCA le montant cumulé ne dépasse pas €100 ou que cinq paiements consécutifs au plus aient été effectués sans SCA.
Un panier au-dessus de la valeur-seuil de dérogation pour laquelle votre acquéreur est éligible passe en 3DS. Les exemptions que demande votre PSP, sur quels montants et dans quels marchés, relèvent d'un réglage, et c'est le réglage qui a l'effet le plus direct sur le nombre de commandes soumises à un challenge en haute saison.
Chaque demande a désormais un prix. Depuis le 12 octobre 2026, Mastercard facture l'indicateur d'exemption SCA dans l'UE et au Royaume-Uni en points de base au lieu de €0,02 par opération : 5 points de base en domestique, 10 en intrarégional et 15 en interrégional, sur les opérations acceptées comme refusées, comme le décrit la mise à jour réseau d'automne 2026 publiée par Braintree. Sur un panier de €200, l'indicateur d'exemption coûte €0,10 pour un paiement domestique. Avant la haute saison, la question pour chaque exemption est de savoir si elle apporte, sur votre propre trafic, plus d'autorisations et de conversion qu'elle ne coûte, y compris sur les opérations que l'émetteur refuse de toute façon.
Nouvelles tentatives : des règles valables en septembre génèrent des frais en décembre
Un refus temporaire, par exemple pour provision insuffisante ou une panne passagère chez l'émetteur, peut être présenté à nouveau. Un refus que l'émetteur marque comme do not try again ne le peut pas. Visa classe dans ses propres règles les codes de refus en quatre catégories : un refus de catégorie 1, pour lequel l'émetteur n'acceptera jamais, ne peut pas être présenté à nouveau, et un refus de catégorie 2 peut l'être jusqu'à 15 fois en 30 jours, en Europe depuis le 17 avril 2021. Mastercard compte les nouvelles tentatives sur une même carte sur 24 heures, et les deux réseaux facturent les tentatives au-delà de leur limite ainsi que toute tentative après une réponse do not try again, comme l'expliquent les acquéreurs dans leurs communications aux commerçants.
Une règle de nouvelle tentative est le plus souvent définie une fois, puis plus regardée. En haute saison, le nombre de refus augmente avec le volume, et une règle qui représente chaque refus, ou qui le représente à intervalles fixes sans lire le code de refus, génère ces frais au volume de la haute saison. Ce qu'il faut établir avant le Black Friday, c'est sur quels codes votre PSP représente un refus, à quelle fréquence et avec quel intervalle, et si une nouvelle tentative part parfois sur un code do not try again.
Des règles de risque réglées sur des semaines ordinaires
Les règles antifraude et les limites de vélocité fonctionnent sur le trafic sur lequel elles ont été calibrées. En haute saison, les mêmes règles s'appliquent à plus de commandes par heure et à un autre mélange de commandes que celui sur lequel elles ont été calibrées. Une commande bloquée par votre propre règle de risque apparaît comme une vente perdue et non comme un refus de l'émetteur, et n'entre donc pas du tout dans le taux d'autorisation.
Avant le gel, les règles qui bloquent ou envoient en revue manuelle sont comparées à ce qu'elles ont fait pendant la haute saison de l'année précédente, lorsque ces données existent : la part des commandes que chaque règle a arrêtées et les rétrofacturations qu'elle a évitées. Une règle qui a arrêté beaucoup de commandes et peu de rétrofacturations est un coût en haute saison, tout comme une file de revue manuelle qui ne suit pas le volume de la haute saison.
En magasin : acceptation hors ligne, pré-autorisations et parc de terminaux
En point de vente, le principal risque en haute saison est la disponibilité. Un terminal qui perd sa connexion à l'acquéreur dans un magasin plein cesse d'accepter les cartes ou autorise hors ligne dans les limites qui lui ont été fixées. Le guide d'Adyen cite l'acceptation hors ligne en cas de panne réseau comme une étape à régler avant la haute saison. Qu'un terminal accepte hors ligne, jusqu'à quel montant et pour quelles cartes, est un réglage par terminal ou par magasin, et un paiement autorisé hors ligne part ensuite vers l'émetteur et peut alors encore être refusé. Ce réglage se décide avant la haute saison, pas pendant la première panne.
Les pré-autorisations demandent de l'attention en magasin comme en ligne. Depuis le 1er octobre 2026, Mastercard facture en Europe une pré-autorisation qui n'est pas compensée ou intégralement annulée dans les 30 jours calendaires : 28 points de base sur les montants à partir de €12,00 et €0,033 en dessous, selon la même mise à jour de Braintree. En haute saison, cela touche les commandes autorisées en totalité et expédiées en partie parce qu'un article était en rupture de stock, ainsi que les cautions et réservations en magasin jamais libérées. Une annulation du montant non utilisé dans le processus de commande, mise en place avant l'arrivée du volume, évite ces frais.
Le parc de terminaux lui-même se vérifie avant le premier samedi chargé : logiciels à jour, terminaux de réserve configurés et testés, et la voie vers le support du PSP connue de chaque équipe de magasin. Pour les commerçants qui vendent sur les deux canaux, le dispositif unified commerce ajoute un contrôle : les retours et remboursements entre canaux après la haute saison, remboursés sur la bonne carte dans le bon canal.
Ce qu'il faut mesurer du Black Friday à janvier
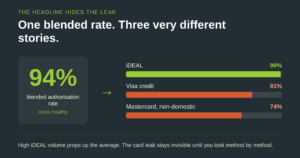
Un seul taux d'autorisation pour toute la période dit peu de chose. Le chiffre utile est le taux en valeur, par jour, comparé à une base de septembre, ventilé par réseau et par pays de l'émetteur, par code de refus temporaire et définitif, par résultat 3DS (frictionless, challenge abouti, challenge abandonné) et, pour les nouvelles tentatives, par résultat de la tentative. En magasin, la même ventilation par magasin et par terminal, plus le nombre d'autorisations hors ligne et combien d'entre elles l'émetteur a refusées ensuite.
Une baisse chez un seul émetteur un seul jour renvoie à un événement chez l'émetteur ou sur le réseau. Une baisse chez tous les émetteurs après un changement dans votre propre dispositif renvoie au dispositif. Les jours les plus chargés, le taux se lit heure par heure, car une panne de quarante minutes chez le PSP ou chez un émetteur disparaît dans une moyenne journalière.
Les coûts qui arrivent après la haute saison
Une partie de ce que coûte la haute saison arrive plus tard. Les rétrofacturations sur les commandes de la haute saison arrivent dans les mois qui suivent. Sur une facture interchange++, les frais de réseau pour l'indicateur d'exemption, les pré-autorisations non compensées et les tentatives excessives apparaissent comme des lignes distinctes ; en blended pricing, ils ne sont pas détaillés. Contrôler ces lignes par rapport aux opérations qui les sous-tendent est l'objet de la vérification des coûts pass-through.
Janvier : la haute saison comme base du contrat PSP
La haute saison est le plus grand échantillon de l'année sur la manière dont les émetteurs traitent vos opérations. Par pays de l'émetteur, par motif de refus et par exemption, les données montrent où des autorisations ont été perdues et où la configuration du PSP y a contribué. C'est la base de la prochaine discussion avec le PSP, d'abord sur la configuration puis, au renouvellement, sur les conditions.
EcomStream réalise cette analyse et le suivi avec le PSP sur mandat du commerçant, dans le cadre de Tirer plus de votre PSP. La vérification du dispositif de paiement ci-dessous montre où un dispositif a de la marge, avant que cela ne commence.
À lire ensuite
Vérification du dispositif de paiement
Voyez où les acheteurs de vos marchés abandonnent avant de payer
Un paiement refusé ou un moyen de paiement manquant coûte une commande que votre marketing a déjà payée. Saisissez l'adresse de votre boutique : la vérification compare votre checkout à ce qu'attendent les acheteurs de chacun de vos marchés et nomme les écarts. Si vous le souhaitez, elle calcule ensuite ce que ces écarts vous coûtent en euros.
Gratuit, sans adresse e-mail, résultat immédiat à l'écran.
Versuni (Philips Home Appliances) : une réduction récurrente des coûts PSP de plus de 30 %. Lire le cas