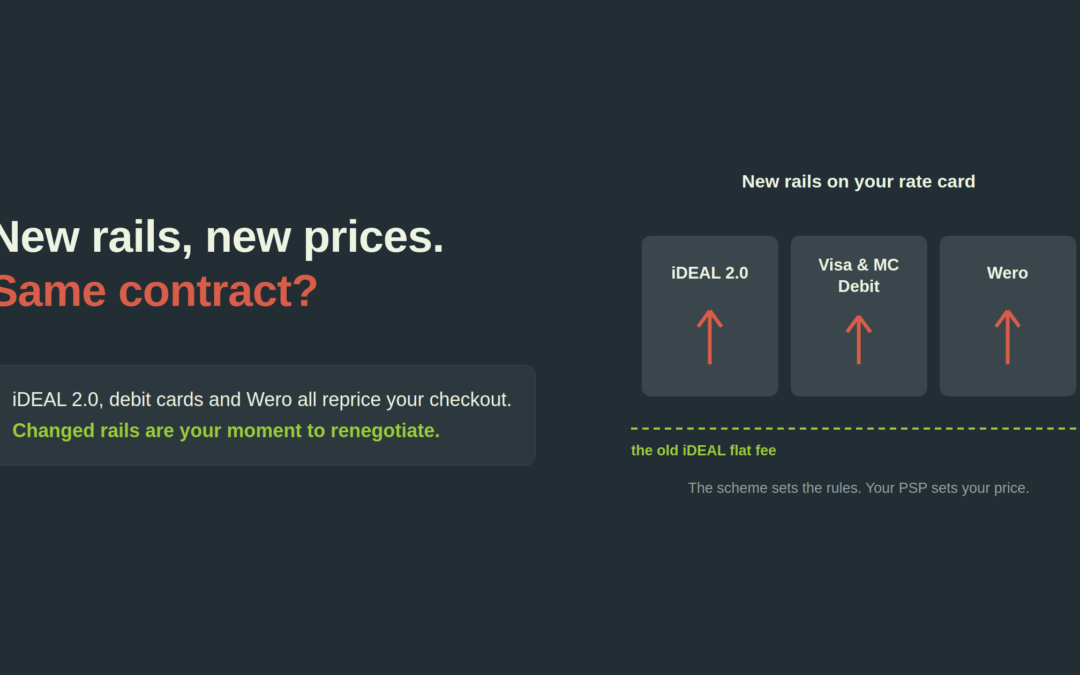
Die Migration von iDEAL zu Wero soll bis zum 31. Dezember 2027 abgeschlossen sein. Die Migration auf Wero läuft bereits, und ab Oktober 2026 erreicht sie die Händlerseite.
Zwei Jahrzehnte lang war iDEAL die selbstverständliche Art, wie niederländische Verbraucher online bezahlen, und für die meisten Handelsunternehmen die eine Zahlungsart, über die niemand nachdenken musste. Das ändert sich nach einem veröffentlichten Zeitplan. EPI hat den Zeitplan am 15. Juli 2026 bekräftigt: die beteiligten Marktteilnehmer teilen das Ziel, die Migration von iDEAL zu Wero bis zum 31. Dezember 2027 abzuschließen. EPI hat kein Datum veröffentlicht, zu dem iDEAL selbst den Betrieb einstellt.
Verbraucher werden davon wenig merken. Sie zahlen weiterhin über ihre eigene Bank, in einer Umgebung, der sie bereits vertrauen. Für Handelsunternehmen und Marken sieht es anders aus, und die Unterschiede sind kaufmännisch und nicht kosmetisch: ein neuer Vertrag, ein verändertes Modell für Streitfälle und eine Kostenstruktur, die noch nicht feststeht.
Was bereits geschehen ist
Der sichtbare Teil begann im Januar 2026. Eine landesweite Kampagne kündigte die Umstellung an, und seit Anfang 2026 ersetzt das gemeinsame Logo iDEAL | Wero die iDEAL-Kennzeichnung im Checkout. Bei den meisten Handelsunternehmen geschah das ohne eigenes Zutun, weil die Zahlungsseite vom Zahlungsdienstleister gehostet wird und dieser die Änderung vorgenommen hat.
Ab Oktober 2026 sind alle niederländischen Banken an Wero angeschlossen und die nächste Migrationsphase beginnt, in der iDEAL | Wero-Zahlungen schrittweise auf die Wero-Infrastruktur übergehen. Das vierte Quartal 2026 ist der Moment, in dem die Händlerseite konkret wird: Anbindung, Verträge und Zugang zu Wero gehen von der Ankündigung in die Umsetzung. 2027 erweitert sich der Funktionsumfang, und bis zum 31. Dezember 2027 soll die Migration abgeschlossen sein.
Zu beachten ist, dass die technische Migration und die Endtermine unter dem Vorbehalt weiterer Abstimmung mit De Nederlandsche Bank stehen. Die Phasenfolge ist also in der Richtung fest, die Zwischentermine können sich verschieben.
Das Modell für Streitfälle ändert sich, und daran hängt ein Preis
Das ist die Veränderung, die die meisten Handelsunternehmen noch nicht auf dem Schirm haben, und es ist diejenige, die bis in die Gewinn- und Verlustrechnung reicht.
Bei iDEAL gibt es keinen Rückbuchungsmechanismus. Eine Beschwerde klären Sie unmittelbar mit Ihrem Kunden, und genau deshalb trägt iDEAL für das Handelsunternehmen nahezu keine Betrugsexponierung, und genau deshalb war eine Betrugs- oder Risikogebühr auf eine iDEAL-Transaktion immer schwer zu rechtfertigen.
Bei Wero kann ein Kunde noch Wochen nach der Transaktion einen Streitfall eröffnen. Kommen Handelsunternehmen und Kunde nicht zusammen, tritt der Zahlungsdienstleister ein, und bleibt die Sache ungelöst, haftet der Zahlungsdienstleister. Das ist eine strukturelle Verschiebung der Frage, wer das Risiko trägt, mit zwei absehbaren Folgen. Anbieter werden voraussichtlich strenger prüfen, bei der Aufnahme und während der Zusammenarbeit. Und eine Wero-Transaktion kann mehr kosten als dieselbe Transaktion als iDEAL kostete, weil nun eine Risikoposition dahintersteht, die es zuvor nicht gab.
Der Käuferschutz von Wero wird stufenweise ausgerollt, die vollständige Abdeckung ist für den 1. Januar 2028 vorgesehen. Der Schutz kommt also auf einem anderen Zeitplan als die Haftung.
Was Sie Ihren Zahlungsdienstleister fragen sollten, und wann
Die Migration legt Ihren Zahlungsvertrag wieder auf den Tisch, ob Sie das beabsichtigen oder nicht, und ein Vertrag, der ohnehin neu ausgestellt wird, ist ein Vertrag, über den Sie verhandeln können. Ihr heutiger iDEAL-Anbieter wird Ihr Wero-Anbieter und begleitet den Übergang, womit er für jede der folgenden Fragen der Ansprechpartner ist.
Vier Fragen lohnen sich. Wie hoch wird der Wero-Satz, ausgewiesen gegen Ihren heutigen iDEAL-Satz. Wer trägt die Kosten des neuen Streitfallprozesses, und wie ist er bepreist. Welche Anbindungsarbeit fällt bei Ihnen an, und in welchem Zeitraum. Und was geschieht mit Ihrer Preisgestaltung, wenn sich während des Übergangs Volumen zwischen den Zahlungsarten verschiebt, was es tun wird.
Die Zeitwahl wiegt schwerer als die Fragen selbst. Stellen Sie sie vor der Phase im Oktober 2026, während Ihr Anbieter die Verlängerung noch haben will, und nicht 2027, wenn die Migration eine Frist ist und Ihre Verhandlungsposition verflogen.
iDEAL 2.0-Preise: dasselbe Argument, jetzt innerhalb eines größeren
iDEAL 2.0 führte ein walletähnliches Profil für die Gastbestellung ein, das IBAN- und Adressdaten speichert, um Wiederkäufe zu beschleunigen. Die Funktion ist eine echte Verbesserung der Conversion bei Transaktionen, in denen der Kunde kein Konto beim Händler hat.
Die kaufmännische Wirklichkeit war stets weniger eindeutig. Anbieter haben iDEAL 2.0 als höherwertige Stufe positioniert, und diese Positionierung kam mit einem Preis, obwohl es im Kern eine Banküberweisung zwischen zwei IBAN-Konten bleibt. Die zugrunde liegende Kostenstruktur änderte sich nicht wesentlich, die Transaktionsgebühr oft schon.
Dieses Argument ist nicht verschwunden, es ist in ein größeres aufgegangen. Die Frage lautet nicht mehr, ob ein Aufschlag für iDEAL 2.0 gerechtfertigt war. Sie lautet, wie hoch Ihr Satz auf Wero wird, und ob die Zahl, die Ihr Anbieter nennt, die tatsächlichen Kosten der neuen Schiene abbildet oder die Gelegenheit einer Migration, der sich niemand entziehen kann. EPI hat erklärt, dass die Wero Scheme Pricing bis zum 31. Dezember 2028 weitgehend auf dem heutigen iDEAL | Wero-Niveau bleibt. Eine vorher angebotene Erhöhung ist damit eine Entscheidung Ihres Anbieters und nicht des Systems, und es lohnt sich, ihn genau danach zu fragen.
Mastercard Debit und Visa Debit: die parallele Verschiebung
Parallel zur Wero-Migration ersetzen Mastercard Debit und Visa Debit seit einiger Zeit Maestro und V Pay bei niederländischen Verbrauchern. Der praktische Vorteil für Handelsunternehmen ist Reichweite: beide werden weltweit erkannt, sie unterstützen One-Click- und wiederkehrende Abläufe, und sie ermöglichen Vorautorisierungen, die Maestro und V Pay nie verlässlich beherrschten. Für Händler mit internationalen Kunden verschwindet damit Reibung, die die Conversion nicht-niederländischer Käufer seit jeher gedrückt hat.
Das kaufmännische Risiko liegt im Interchange. Der niederländische Debit-Interchange war auf niedrigem Niveau reguliert, und Handelsunternehmen haben davon profitiert. Der Übergang verändert die Gebührenstruktur, und wie viel davon auf Ihrer Marge landet, hängt davon ab, wie Ihr Vertrag geschrieben ist und ob Ihre Preisgestaltung blended oder Interchange-Plus ist. Bei einer Blended Rate sehen Sie die Verschiebung erst, wenn sich der effektive Satz bereits bewegt hat.
Was jetzt zu tun ist
Drei Dinge, in dieser Reihenfolge.
Stellen Sie fest, was iDEAL Sie heute je Transaktion kostet und welchen Anteil Ihres Volumens es trägt. Ohne diese Zahl können Sie kein Wero-Angebot beurteilen und verhandeln gegen eine Größe, die Ihr Anbieter kennt und Sie nicht.
Legen Sie die Fragen vor der Phase im Oktober 2026 vor, während die Initiative noch bei Ihnen liegt. Lassen Sie sich den Wero-Satz schriftlich geben, neben Ihrem heutigen iDEAL-Satz, und fragen Sie ausdrücklich, wie der Streitfallprozess bepreist ist.
Prüfen Sie, ob Ihre Preisgestaltung blended oder Interchange-Plus ist, bevor der Übergang zu den Debitkarten vollständig durchgewirkt hat. Bei einer Blended Rate erreicht jede dieser Veränderungen Sie als unerklärte Drift in den effektiven Kosten statt als Zeile, bei der Sie nachfragen können.
Alle drei Entwicklungen verändern Ihre Kostenbasis im Payment, und Ihr Anbieter hat längst durchgerechnet, was sie für seinen Umsatz bedeuten. Die Frage ist, ob Sie das auch getan haben.
Ein unabhängiger Blick darauf, was Sie das kostet
Was Sie zahlen, steht in Ihrem Vertrag mit dem Zahlungsdienstleister, nicht beim Scheme, und eine Migration ist der seltene Moment, in dem dieser Vertrag wirklich offenliegt. EcomStream arbeitet ausschließlich für Handelsunternehmen und Marken, nie für Zahlungsdienstleister, Acquirer oder Schemes, auf Basis von no cure, no pay, und jedes Mandat wird persönlich betreut.
Werden Ihre Wero-Konditionen gerade angeboten, oder wurde Ihr iDEAL-Satz nie gegen den Markt gestellt? Melden Sie sich. Für eine erste Einordnung Ihres gesamten Payment Set-ups genügen wenige Minuten mit dem Payment Set-up Check.

Ein Gespräch genügt, um festzustellen, ob Einsparpotenzial besteht
Ein Teams-Call von einer halben Stunde, zu Ihren eigenen Zahlen. Bei keiner der Leistungen zahlen Sie eine Fee im Voraus. Vorbereiten müssen Sie nichts, die Eckdaten genügen.


