
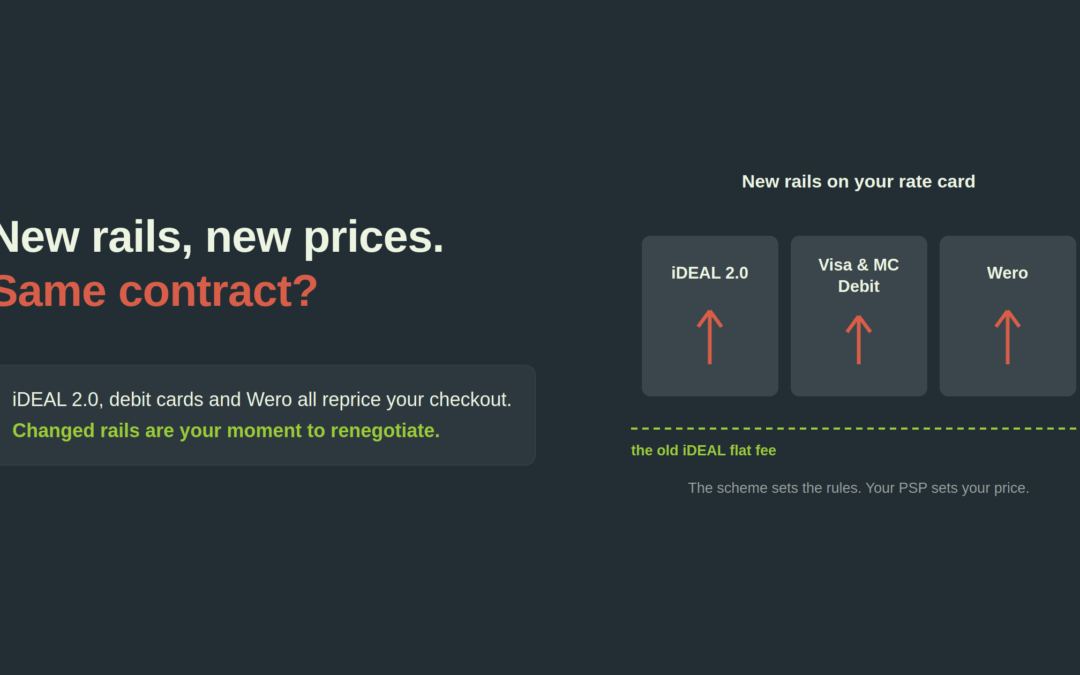
De migratie van iDEAL naar Wero moet uiterlijk 31 december 2027 zijn afgerond. De migratie naar Wero is al begonnen, en vanaf oktober 2026 bereikt zij uw kant.
Twintig jaar lang was iDEAL de vanzelfsprekende manier waarop Nederlandse consumenten online betalen, en voor de meeste retailers de ene betaalmethode waar niemand over hoefde na te denken. Dat verandert volgens een gepubliceerd tijdpad. EPI heeft het tijdpad op 15 juli 2026 herbevestigd: de betrokken marktpartijen delen het doel om de migratie van iDEAL naar Wero uiterlijk 31 december 2027 af te ronden. EPI heeft geen datum gepubliceerd waarop iDEAL zelf stopt met werken.
Consumenten merken er weinig van. Zij blijven betalen vanaf hun eigen bank, in een omgeving die ze al vertrouwen. Voor retailers en brands ligt het anders, en die verschillen zijn commercieel en niet cosmetisch: een nieuw contract, een ander geschillenmodel, en een kostenstructuur die nog niet vaststaat.
Wat er al is gebeurd
Het zichtbare deel begon in januari 2026. Een landelijke campagne kondigde de verandering aan, en vanaf begin 2026 verving het gecombineerde iDEAL | Wero-logo de iDEAL-branding in de checkout. Bij de meeste retailers ging dat vanzelf, omdat de betaalpagina wordt gehost door de PSP en die de wijziging doorvoerde.
Vanaf oktober 2026 zijn alle Nederlandse banken aangesloten op Wero en begint de volgende migratiefase, waarbij iDEAL | Wero-betalingen geleidelijk overgaan op de infrastructuur van Wero. Oktober 2026 is het moment waarop de migratie de merchantkant bereikt: integratie en toegang tot Wero gaan van aankondiging naar uitvoering. In 2027 breidt de functionaliteit zich uit, en uiterlijk 31 december 2027 moet de migratie zijn afgerond.
Let op dat de technische migratie en de einddata onder voorbehoud staan van verdere afstemming met De Nederlandsche Bank. Beschouw de fasering dus als vast in richting, en de tussenliggende data als iets dat kan schuiven.
Het geschillenmodel verandert, en daar hangt een prijs aan
Deze verandering staat bij de meeste retailers nog niet op de agenda, terwijl zij wel doorwerkt in de winst- en verliesrekening.
Bij iDEAL bestaat geen chargebackmechanisme. Een klacht lost u rechtstreeks op met uw klant, en precies daarom draagt iDEAL vrijwel geen fraude-exposure voor de retailer, en is een fraude- of risicofee op een iDEAL-transactie altijd moeilijk te rechtvaardigen geweest.
Bij Wero kan een klant weken na de transactie alsnog een geschil indienen. Komen retailer en klant er niet uit, dan treedt de PSP op. Blijft het probleem bestaan, dan wordt de PSP aansprakelijk gesteld. Dat is een structurele verschuiving in wie het risico draagt, met twee voorspelbare gevolgen. PSP's gaan naar verwachting strenger screenen, bij aansluiting en gedurende de relatie. En een Wero-transactie kan meer kosten dan diezelfde transactie als iDEAL kostte, omdat er nu een risicopositie achter zit die er eerder niet was.
De aankoopbescherming van Wero wordt gefaseerd uitgerold, met volledige dekking beoogd per 1 januari 2028. De bescherming komt dus op een ander tijdpad dan de aansprakelijkheid.
Wat u uw PSP moet vragen, en wanneer
De migratie legt uw betaalcontract weer op tafel, of u dat nu wilt of niet, en een contract dat toch opnieuw wordt uitgegeven is een contract waarover u kunt onderhandelen. Uw huidige iDEAL-aanbieder wordt uw Wero-aanbieder en begeleidt de overgang, wat hem tot de gesprekspartner maakt voor elke vraag hieronder.
Welke vier vragen elke webshop zou moeten stellen, werkte ik uit in mijn artikel voor Frankwatching: Van iDEAL naar Wero: 4 vragen die elke webshop moet stellen. Kort samengevat: wat het Wero-tarief wordt afgezet tegen uw huidige iDEAL-tarief, wie de kosten van het nieuwe geschillenproces draagt, welk integratiewerk bij u ligt en op welke termijn, en wat er met uw prijsstelling gebeurt als volume tijdens de overgang verschuift tussen betaalmethoden.
De timing weegt zwaarder dan de vragen zelf. Stel ze voor de fase van oktober 2026, terwijl uw aanbieder de verlenging nog wil hebben, en niet in 2027 wanneer de migratie een deadline is en uw onderhandelingspositie verdampt is.
iDEAL 2.0-tarieven: hetzelfde argument, nu binnen een groter geheel
iDEAL 2.0 introduceerde een wallet-achtig profiel voor gastcheckout, waarbij IBAN- en adresgegevens worden bewaard om herhaalaankopen te versnellen. De functionaliteit is een echte conversieverbetering bij transacties waar de klant geen account bij de webshop heeft.
De commerciële werkelijkheid was altijd minder eenduidig. Aanbieders positioneerden iDEAL 2.0 als een tier met toegevoegde waarde, en die positionering kwam met een prijs, terwijl het in de kern een bankoverboeking tussen twee IBAN-rekeningen blijft. De onderliggende kostenstructuur veranderde niet wezenlijk; de transactiefee vaak wel.
Dat argument is niet verdwenen, het is opgenomen in een groter argument. De vraag is niet langer of een verhoging voor iDEAL 2.0 gerechtvaardigd was. De vraag is wat uw tarief op Wero wordt, en of het getal dat uw aanbieder noemt de werkelijke kosten van de nieuwe rail weerspiegelt of de gelegenheid van een migratie waar niemand onderuit komt. EPI heeft gezegd dat de Wero scheme pricing tot 31 december 2028 grofweg gelijk blijft aan het huidige iDEAL | Wero-niveau, dus een verhoging die daarvoor wordt geoffreerd is een beslissing van uw aanbieder en niet van het scheme. Vraag uw aanbieder welke van de twee het is.
Mastercard Debit en Visa Debit: de parallelle verschuiving
Naast de Wero-migratie vervangen Mastercard Debit en Visa Debit al enige tijd Maestro en V Pay bij Nederlandse consumenten. Het praktische voordeel voor retailers is bereik: beide worden wereldwijd herkend, ze ondersteunen one-click en recurring flows, en ze maken pre-autorisatie mogelijk, iets wat Maestro en V Pay nooit betrouwbaar deden. Voor retailers met internationale klanten verdwijnt daarmee wrijving die de conversie van niet-Nederlandse klanten van oudsher drukte.
Het commerciële risico zit in de interchange. De Nederlandse debit-interchange was op lage niveaus gereguleerd en retailers profiteerden daarvan. De overgang verandert de feestructuur, en hoeveel daarvan op uw marge landt hangt af van hoe uw contract is geschreven en of uw prijsstelling blended is of interchange-plus. Bij een blended rate ziet u de verschuiving pas als het effectieve tarief al is bewogen.
Wat u nu moet doen
Drie dingen, in deze volgorde.
Stel vast wat iDEAL u vandaag per transactie kost en welk deel van uw volume erover loopt. Zonder dat getal kunt u geen enkele Wero-offerte beoordelen, en onderhandelt u tegen een cijfer dat uw aanbieder wel kent en u niet.
Leg de vragen voor de fase van oktober 2026 bij uw aanbieder neer, terwijl het initiatief nog bij u ligt. Vraag het Wero-tarief schriftelijk, naast uw huidige iDEAL-tarief, en vraag specifiek hoe het geschillenproces is beprijsd.
Controleer of uw prijsstelling blended of interchange-plus is voordat de overgang naar de debitkaarten volledig is doorgewerkt. Bij een blended rate bereikt elk van deze veranderingen u als een onverklaarde drift in uw effectieve kosten, in plaats van als een regel waarop u kunt doorvragen.
Alle drie de ontwikkelingen veranderen uw kostenbasis in payment, en uw PSP heeft allang doorgerekend wat ze betekenen voor zijn omzet. De vraag is of u dat ook heeft gedaan.
Een onafhankelijke blik op wat dit u kost
Wat u betaalt staat in uw PSP-contract, niet bij het scheme, en een migratie is het zeldzame moment waarop dat contract werkelijk openligt. Wat uw PSP-kosten precies opbouwt, van interchange tot scheme fees en marge, leest u in de complete gids over uw PSP-kosten. EcomStream werkt uitsluitend voor retailers en brands, nooit voor PSP's, acquirers of schemes, op basis van no-cure-no-pay, en elke opdracht wordt persoonlijk uitgevoerd.
Worden uw Wero-condities nu geoffreerd, of is uw iDEAL-tarief nooit gebenchmarkt? Neem contact op. De PSP Upside Calculator geeft in een paar minuten een eerste indicatie van uw hele payment set-up.

Eén gesprek volstaat om vast te stellen of er besparingspotentieel is
Een Teams-call van een halfuur, over uw eigen cijfers. Bij geen enkele service betaalt u een fee vooraf. Voorbereiden hoeft niet, de grote lijnen zijn genoeg.


