
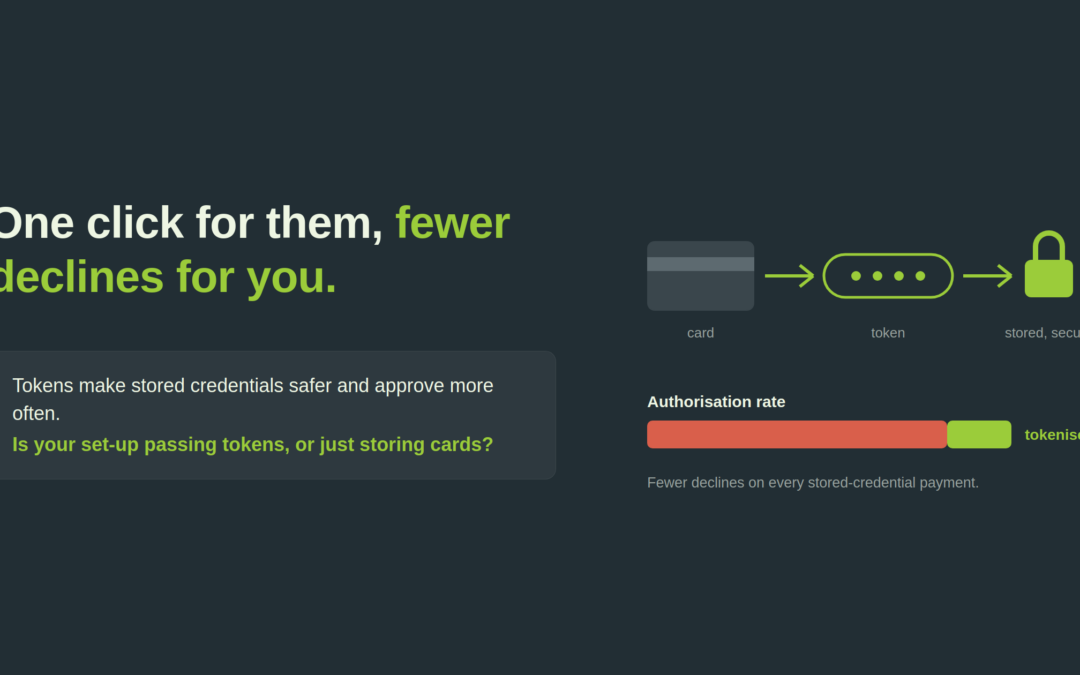
Frictieloos betalen is geen onderscheidende factor meer. Het is de basis die klanten verwachten, en op het moment dat een checkout te veel vraagt, lekt de conversie weg. Tokenization is het mechanisme waarmee u die frictie kunt verwijderen zonder de beveiliging te verzwakken, en goed uitgevoerd doet het meer dan data beschermen. Het verhoogt authorisation rates, vermindert mislukte betalingen en verkleint uw PCI-footprint. Een slechte uitvoering vergroot stilzwijgend uw afhankelijkheid van uw huidige PSP.
Tokenization vervangt het kaartnummer van een klant, het Primary Account Number of PAN, door een vervangende waarde die geen exploiteerbare betekenis draagt. De echte kaartdata wordt bewaard in een beveiligde vault, nooit in uw omgeving. Voor online en mobiele betalingen is de flow rechttoe rechtaan:
- De klant voert zijn kaartgegevens in bij de checkout.
- Er wordt een token aangevraagd bij de token service.
- Het verzoek wordt gevalideerd tegen de issuing bank.
- Na goedkeuring wordt het PAN vervangen door een token.
- Het token wordt gebruikt om deze en elke toekomstige transactie te voltooien.
Vanaf dat moment kan de klant opnieuw betalen zonder iets opnieuw in te voeren. Dat is de zero-click uitkomst, en het is wat stored credentials, one-click reordering en Click to Pay mogelijk maakt.
Tokenization is geen encryptie
De twee worden vaak verward. Encryptie versleutelt data met een algoritme, wat betekent dat het kan worden teruggedraaid met de juiste sleutel. Tokenization versleutelt niets. Het verwisselt de gevoelige waarde voor een ongerelateerde placeholder, en de oorspronkelijke data is simpelweg niet aanwezig in het token. Er is geen algoritme om te kraken, omdat er geen wiskundige relatie is om terug te draaien.
De praktische consequentie is belangrijk. Als een token wordt gestolen, heeft de aanvaller iets waardeloos buitgemaakt. Het kan niet worden hergebruikt, niet worden gereverse-engineerd, en niet worden teruggebracht naar een kaartnummer buiten het beveiligde platform dat het heeft uitgegeven. Omdat de echte kaartdata nooit uw systemen raakt, daalt uw blootstelling aan PCI DSS-scope aanzienlijk, en dat vertaalt zich direct in lagere compliancekosten en -inspanning.
De EMV-chip in een fysieke kaart is een voorbeeld van encryptie. Tokenization is een andere discipline, gebouwd voor de card-not-present wereld waar de kaart zelf nooit wordt gezien.
Network tokens veranderen de economie
Niet alle tokens zijn gelijk, en dit is waar de meeste merchants waarde laten liggen. Een gateway- of PSP-token wordt gegenereerd en bewaard door uw betaalprovider. Het functioneert, maar het blijft binnen hun eigen omgeving. Een network token wordt uitgegeven door de card schemes zelf, via de Visa Token Service of Mastercard Digital Enablement Service, en het gedraagt zich op drie commercieel significante manieren anders.
Ten eerste worden network tokens door issuers herkend als credentials met hoger vertrouwen, wat de authorisation rates verhoogt op precies de transacties die u het liefst goedgekeurd ziet. Ten tweede worden ze automatisch bijgewerkt wanneer de kaart van een klant opnieuw wordt uitgegeven, verloren raakt of verloopt. Dat betekent minder geweigerde recurring betalingen en minder onvrijwillige churn, zonder klanten achterna te zitten voor nieuwe gegevens. Ten derde ondersteunen ze SCA- en PSD2-logica schoon, inclusief de TRA-uitzonderingen en merchant-initiated transaction-flows die abonnementen en herhaalaankopen op de achtergrond laten doorlopen.
Het resultaat is een zero-click ervaring: de betaling wordt zonder tussenstappen voltooid, de goedkeuringsratio ligt hoger en de klant merkt de onderliggende techniek niet op. Voor een breder beeld van hoe checkout-optimalisatie de conversie beïnvloedt voorbij de betaling zelf, is die context het lezen waard naast dit artikel.
De lock-in waar u niet mee akkoord ging
Er is een strategische adder onder het gras die het waard is te begrijpen voordat u implementeert. Wanneer tokenization volledig op PSP-niveau wordt uitgevoerd, worden uw opgeslagen klantcredentials een switchingkost. Van PSP wisselen betekent tokens migreren, en juist die frictie houdt merchants vast bij een provider die ze zijn ontgroeid. Schemes verschillen in hoe ze tokenization technisch afhandelen, en die verschillen beïnvloeden zowel uw conversie als uw vrijheid om te bewegen.
Deze vraag stelt u elke provider direct: waar staan de tokens, zijn het network tokens, en wat houdt migratie werkelijk in. Uit de antwoorden blijkt of tokenization in uw voordeel werkt of in dat van uw PSP, en bij een PSP-heronderhandeling of payment-RFP zijn ze van doorslaggevend belang.
De rol van EcomStream
Tokenization raakt conversie, beveiliging en PSP-kosten tegelijk, en dat is het terrein waarop EcomStream werkt. We beoordelen of uw token-setup de authorisation rates verhoogt of u simpelweg vastzet, benchmarken het tegen wat de schemes en uw acquirer daadwerkelijk kunnen leveren, en bouwen het in PSP-heronderhandelingen en RFP's zodat onafhankelijkheid vanaf het begin beschermd is.
EcomStream werkt uitsluitend voor merchants. We treden nooit op voor PSPs of acquirers, elk traject wordt persoonlijk begeleid door Ramon Helwegen, en we werken op no-cure-no-pay basis. Geen vooraf-fee, geen retainer, fees gebaseerd op resultaat.
Wilt u weten wat uw payment set-up u werkelijk kost? Gebruik de PSP Upside Calculator voor een directe schatting, of neem direct contact op via ramon@ecomstream.nl.
Eén gesprek volstaat om vast te stellen of er besparingspotentieel is
Een Teams-call van een halfuur, over uw eigen cijfers. Bij geen enkele service betaalt u een fee vooraf. Voorbereiden hoeft niet, de grote lijnen zijn genoeg.


